30.09.2026 21:14
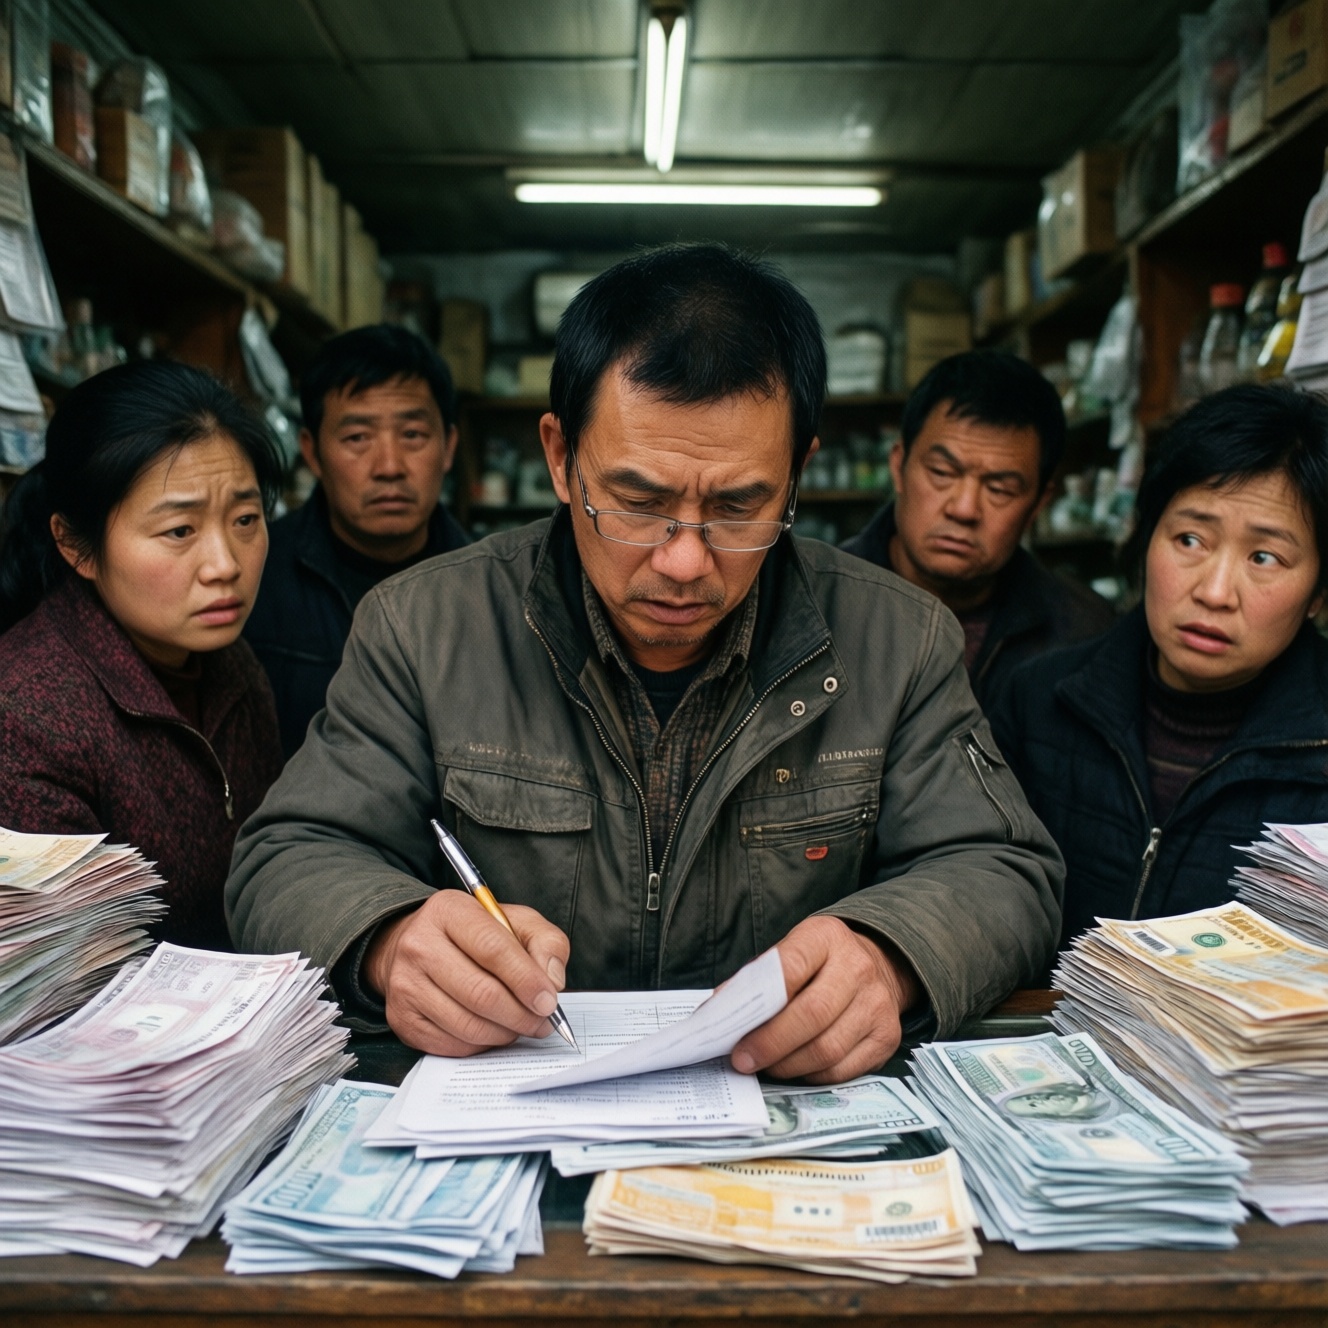
Малый и средний бизнес оказался без ясного будущего
Предпринимателям становится все труднее планировать развитие на несколько лет вперед. На решения малого и среднего бизнеса одновременно влияют стоимость кредитов, расходы на аренду и зарплаты, спрос покупателей и изменения правил работы. Когда эти факторы трудно предсказать, компании чаще откладывают инвестиции и сосредотачиваются на сохранении текущих доходов.
Особенно уязвимы предприятия с небольшим запасом финансовой прочности. У крупной компании обычно больше возможностей перераспределить ресурсы, пересмотреть условия с поставщиками или временно поддержать убыточное направление. Небольшому магазину, кафе, мастерской или сервисной фирме сложнее выдержать затяжное снижение выручки: постоянные расходы продолжают накапливаться, даже если клиентов становится меньше.
Неопределенность отражается и на планах найма. Владельцы бизнеса могут не спешить открывать новые вакансии, если не уверены, что смогут регулярно выплачивать зарплату и сохранять рабочее место. В результате компаниям труднее расширять производство и обслуживание, а поиск сотрудников и рост затрат на персонал становятся отдельной задачей.
Еще один ограничитель - доступ к финансированию. Кредит нужен бизнесу для закупки оборудования, ремонта помещения, пополнения запасов или запуска нового направления. Но заем имеет смысл только тогда, когда предприниматель понимает, за счет каких доходов будет его погашать. Если перспективы спроса размыты, даже одобренное финансирование не всегда превращается в инвестиции.
В таких условиях владельцы компаний обычно пересматривают приоритеты. Вместо быстрого расширения они могут отказаться от необязательных расходов, внимательнее контролировать запасы и проверять, какие услуги действительно востребованы. Это не обязательно означает остановку развития. Скорее, бизнес старается двигаться небольшими шагами и не брать на себя обязательства, которые окажутся непосильными при ухудшении ситуации.
Для устойчивости важна не только экономия, но и качество планирования. Предпринимателю полезно оценивать несколько сценариев: что произойдет при снижении продаж, росте закупочных цен или задержке платежей от клиентов. Такой расчет позволяет заранее определить, какие расходы можно сократить и сколько денег необходимо держать в резерве. При этом чрезмерная экономия тоже несет риски: отказ от продвижения, обслуживания оборудования и обучения сотрудников способен ослабить позиции компании в будущем.
Значение имеет и предсказуемость условий ведения бизнеса. Если правила, требования или расходы меняются, предпринимателям нужно время, чтобы перестроить процессы. Чем понятнее сроки и порядок изменений, тем проще оценить последствия для бюджета и не принимать поспешных решений. Для небольших компаний особенно важны доступные консультации и простые административные процедуры: у них часто нет отдельного юридического или финансового отдела.
Покупатели также влияют на перспективы бизнеса. Когда домохозяйства осторожнее относятся к тратам, клиенты чаще сравнивают цены, откладывают крупные покупки или выбирают более доступные товары и услуги. Компании могут отвечать на это гибкими предложениями, небольшими форматами и дополнительным сервисом, однако возможности такого маневра ограничены себестоимостью и платежеспособным спросом.
Чтобы снизить риски, предпринимателям стоит регулярно проверять денежный поток, условия договоров и рентабельность отдельных направлений. Полезно не зависеть от одного крупного заказчика, поставщика или канала продаж, если есть возможность диверсификации. Важно заранее обсуждать с контрагентами сроки расчетов и отслеживать дебиторскую задолженность: задержки платежей способны создать кассовый разрыв даже у компании с постоянными заказами.
Ясного сценария развития для малого и среднего бизнеса может не быть, однако неопределенность не исключает планирования. Наиболее практичный подход - сохранять финансовый резерв, осторожно оценивать долговую нагрузку и принимать решения поэтапно. Для компаний это способ удержать устойчивость сейчас и оставить возможность для роста, когда перспективы станут понятнее.
Читайте также
- Малый и средний бизнес в условиях неопределенности: как планировать развитие
- Расчёты России и Азербайджана в рублях: как меняются финансовые связи
- ЦБ усилит контроль за происхождением наличных денег у россиян
- Минеральная вата: виды, характеристики и применение в строительстве
- Спартак обыграл Факел со счётом 1:0 благодаря голу Угальде в 9-м туре РПЛ
Актуально
Последние новости
- 21:14 Малый и средний бизнес в условиях неопределенности: как планировать развитие
- 21:13 Расчёты России и Азербайджана в рублях: как меняются финансовые связи
- 21:11 ЦБ усилит контроль за происхождением наличных денег у россиян
- 0:34 Минеральная вата: виды, характеристики и применение в строительстве
- 21:21 Спартак обыграл Факел со счётом 1:0 благодаря голу Угальде в 9-м туре РПЛ
- 21:18 Российскому ТЭК не хватает специалистов и долгосрочных инвестиций
- 21:14 Молдова внедрит систему управления рисками мошенничества для защиты средств ЕС
- 21:14 Мерц отменил телефонный разговор с Трампом: причины переноса переговоров неизвестны
- 21:12 Нарушение графика работ может привести к возврату субсидии даже при целевом использовании средств
- 21:12 Китай ужесточает налоговую политику на фоне рекордного оттока капитала
- 4:09 Стоимость проезда в городских автобусах Львова поднимется до 7 грн
- 2:07 В Украине вырос один из ключевых экономических показателей
- 0:07 Китай передаст партию техники для украинских спасателей
- 22:06 Минфин запретил городам класть средства на депозиты
- 20:06 В Украине ужесточили контроль за техосмотром автомобилей
- 18:05 Большинство советских ГОСТов утратили силу в Украине
- 16:05 Доходы Украины от транзита газа превысили расходы на его импорт
- 14:02 Цены на «черное золото» немного подросли
- 12:02 Запасы газа в ПХГ Украины резко снижаются
- 4:00 Для транзита российского газа нужно заключить два контракта, — Зеркаль
- 2:00 Amazon возглавил рейтинг самых дорогих брендов
- 23:59 Украину не устраивают предложения России по газу
- 21:57 Украина и Израиль договорились о сотрудничестве в сфере вооружения
- 19:57 Средняя стоимость автогаза опустилась ниже 12 грн
- 17:56 ПриватБанк получил 11,67 млрд грн чистой прибыли
- 15:56 В Украине значительно выросла уплата налогов
- 13:54 В Украине снизилась перевозка пассажиров
- 21:14 Циклон принес ливни на юг России, вслед за дождями ожидается похолодание
- 21:13 США не поддержали заявление Каи Каллас с критикой России: причины и последствия
- 21:12 Как правильно ухаживать за тюльпанами: посадка, полив и подкормка