07.10.2026 21:12
Автокредит на шесть лет: почему покупка машины становится долгим обязательством
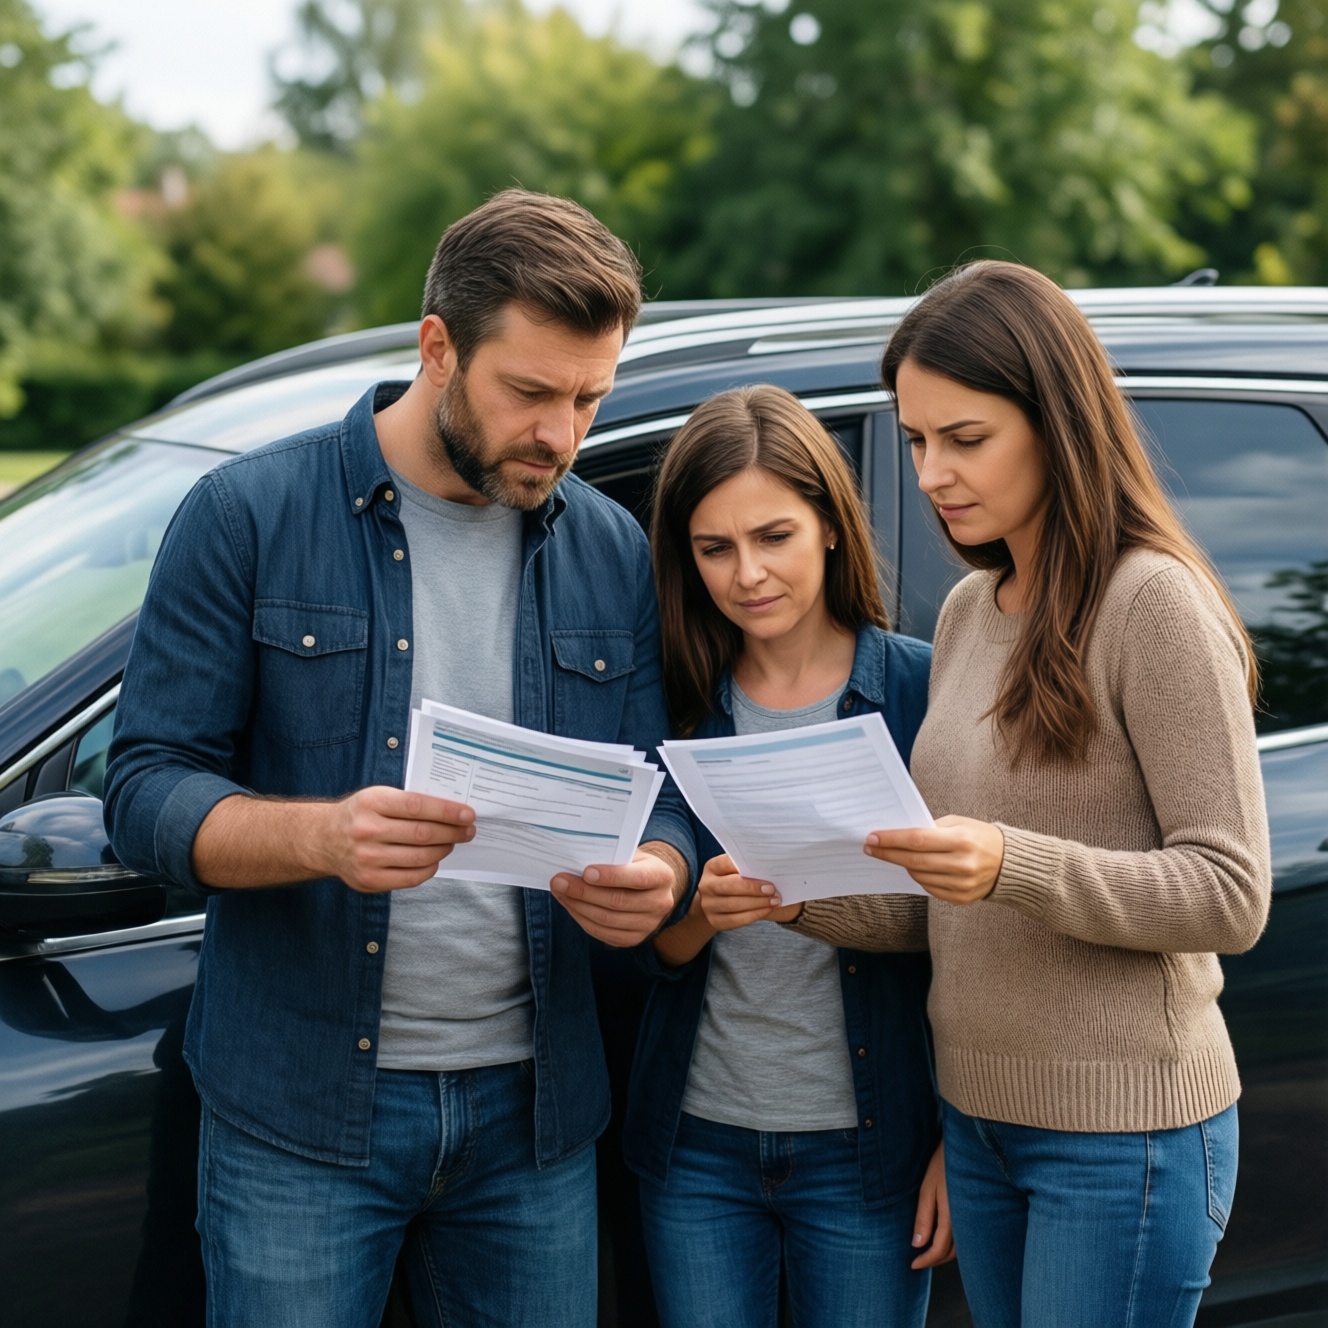
Автомобиль, приобретённый в кредит, может оставаться семейной финансовой нагрузкой на протяжении шести лет. За это время меняются доходы, расходы и жизненные планы, а ежемесячный платёж продолжает занимать место в бюджете. Поэтому при выборе автокредита важно оценивать не только размер взноса, но и полную стоимость займа, устойчивость доходов и возможные дополнительные расходы.
Длительный срок кредитования обычно позволяет уменьшить ежемесячный платёж по сравнению с более коротким договором. Это может сделать покупку доступнее на первый взгляд, однако растягивание выплат нередко увеличивает итоговую сумму процентов. В результате заёмщик дольше остаётся обязанным банку, а автомобиль всё это время требует затрат на топливо, обслуживание, ремонт, страховку и налоги.
Низкий ежемесячный платёж не всегда означает выгодные условия. Перед подписанием договора следует выяснить, сколько предстоит выплатить за весь срок, какова процентная ставка и предусмотрены ли комиссии или дополнительные услуги. Важно также понять, обязательны ли сопутствующие продукты, предлагаемые вместе с кредитом, и как их стоимость влияет на итоговые расходы.
Отдельного внимания заслуживает первоначальный взнос. Чем больше собственных средств покупатель вносит при оформлении сделки, тем меньше сумма займа и потенциальная переплата. Но направлять на первый взнос все накопления рискованно: без финансового резерва даже обычная поломка или временное снижение дохода могут привести к просрочке.
Кредит на шесть лет требует оценки не только нынешнего, но и будущего бюджета. За такой период могут появиться новые регулярные расходы: семья переедет, изменится работа, вырастут затраты на детей или жильё. Перед покупкой полезно проверить, останутся ли деньги на повседневные нужды и непредвиденные ситуации после внесения платежа.
Следует учитывать и то, что автомобиль со временем теряет стоимость, тогда как долг перед банком уменьшается по графику. Если машину понадобится продать раньше срока, вырученных средств может не хватить для полного погашения остатка кредита. Особенно важно заранее выяснить порядок досрочного закрытия займа и условия снятия обременения с автомобиля.
При сравнении предложений не стоит ориентироваться только на рекламу и размер платежа. Нужно сопоставить полную стоимость кредита, требования к страховке, штрафы за просрочку и правила досрочного погашения. Полезно запросить график платежей и проверить, как распределяются выплаты между основным долгом и процентами на разных этапах.
Перед оформлением кредита разумно рассмотреть альтернативы: выбрать автомобиль дешевле, отложить покупку и увеличить первоначальный взнос либо подобрать более короткий срок выплат. Иногда подержанная машина в хорошем состоянии оказывается практичнее, чем более дорогая модель, приобретённая с большой переплатой. При этом важно заранее заложить расходы на диагностику и возможный ремонт.
Если автокредит уже оформлен, стоит следить за бюджетом и не допускать просрочек. При появлении свободных средств можно уточнить у банка порядок частичного досрочного погашения: в зависимости от условий оно может сократить срок выплат или уменьшить будущие платежи. При ухудшении финансового положения лучше связаться с кредитором заранее, а не ждать накопления задолженности.
Шесть лет выплат - значительный период, поэтому решение о покупке стоит принимать не только исходя из желания сменить автомобиль. Ключевой вопрос - выдержит ли бюджет обязательства на всём протяжении договора, даже если обстоятельства изменятся. Чем реалистичнее расчёт и чем меньше сумма займа, тем ниже риск, что машина превратится в длительное финансовое бремя.
Читайте также
- Вильнюс объяснил отправку военных к границе с Россией, но детали заявления неизвестны
- Малый и средний бизнес в условиях неопределенности: как планировать развитие
- Расчёты России и Азербайджана в рублях: как меняются финансовые связи
- ЦБ усилит контроль за происхождением наличных денег у россиян
- Минеральная вата: виды, характеристики и применение в строительстве
Актуально
Последние новости
- 21:13 Вильнюс объяснил отправку военных к границе с Россией, но детали заявления неизвестны
- 21:14 Малый и средний бизнес в условиях неопределенности: как планировать развитие
- 21:13 Расчёты России и Азербайджана в рублях: как меняются финансовые связи
- 21:11 ЦБ усилит контроль за происхождением наличных денег у россиян
- 0:34 Минеральная вата: виды, характеристики и применение в строительстве
- 21:21 Спартак обыграл Факел со счётом 1:0 благодаря голу Угальде в 9-м туре РПЛ
- 21:18 Российскому ТЭК не хватает специалистов и долгосрочных инвестиций
- 21:14 Молдова внедрит систему управления рисками мошенничества для защиты средств ЕС
- 21:14 Мерц отменил телефонный разговор с Трампом: причины переноса переговоров неизвестны
- 21:12 Нарушение графика работ может привести к возврату субсидии даже при целевом использовании средств
- 21:12 Китай ужесточает налоговую политику на фоне рекордного оттока капитала
- 4:09 Стоимость проезда в городских автобусах Львова поднимется до 7 грн
- 2:07 В Украине вырос один из ключевых экономических показателей
- 0:07 Китай передаст партию техники для украинских спасателей
- 22:06 Минфин запретил городам класть средства на депозиты
- 20:06 В Украине ужесточили контроль за техосмотром автомобилей
- 18:05 Большинство советских ГОСТов утратили силу в Украине
- 16:05 Доходы Украины от транзита газа превысили расходы на его импорт
- 14:02 Цены на «черное золото» немного подросли
- 12:02 Запасы газа в ПХГ Украины резко снижаются
- 4:00 Для транзита российского газа нужно заключить два контракта, — Зеркаль
- 2:00 Amazon возглавил рейтинг самых дорогих брендов
- 23:59 Украину не устраивают предложения России по газу
- 21:57 Украина и Израиль договорились о сотрудничестве в сфере вооружения
- 19:57 Средняя стоимость автогаза опустилась ниже 12 грн
- 17:56 ПриватБанк получил 11,67 млрд грн чистой прибыли
- 15:56 В Украине значительно выросла уплата налогов
- 21:12 Автокредит на шесть лет: как оценить переплату и финансовую нагрузку
- 21:11 Бюджетный и налоговый контроль в Казахстане переведут на автоматизированную модель
- 21:14 Циклон принес ливни на юг России, вслед за дождями ожидается похолодание